Разовая общегосударственная акция погашения просроченной дебиторской задолженности по экспорту
2026-09-02 17:05:00 / Новости Комитета
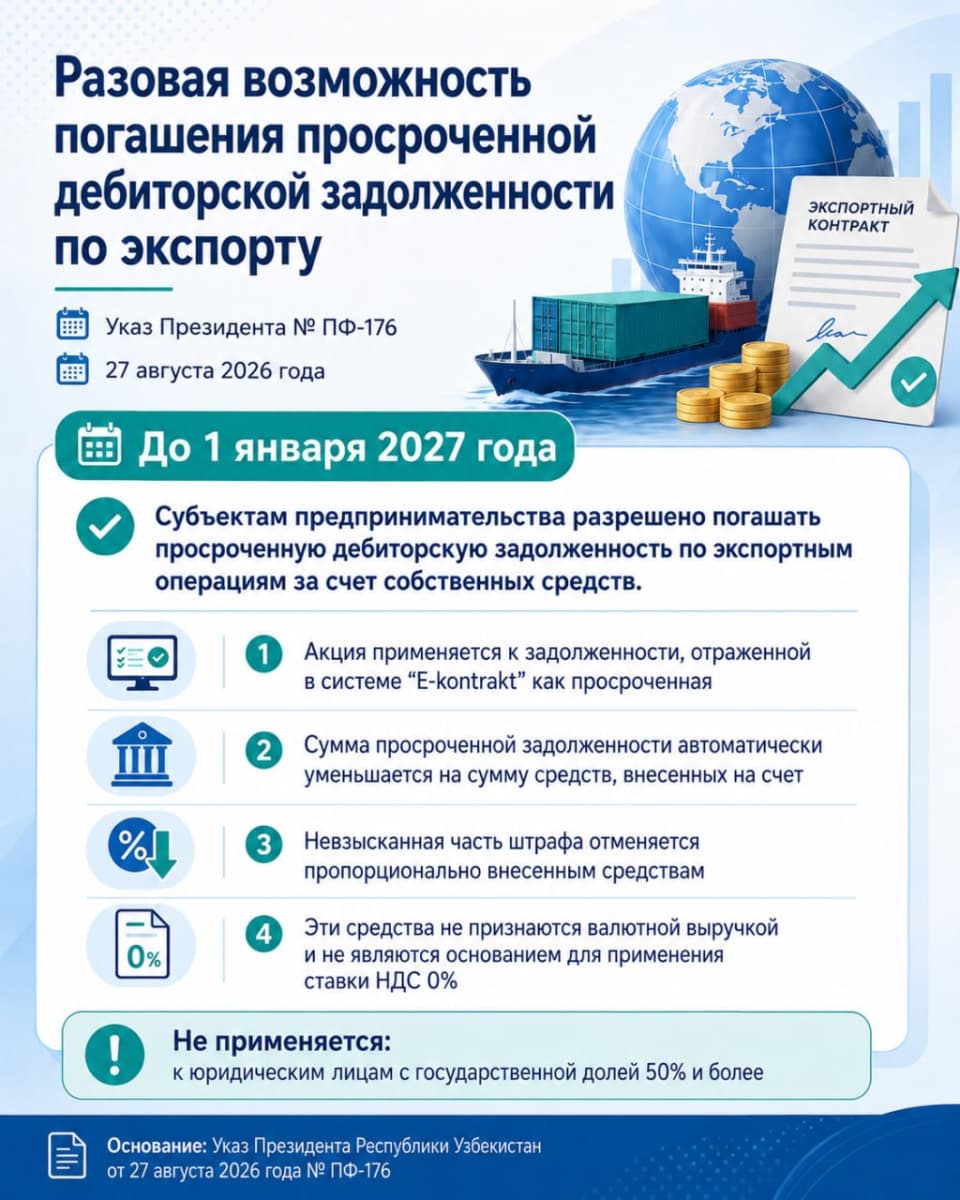
До 1 января 2027 года объявлена разовая общегосударственная акция, в рамках которой субъектам предпринимательства разрешено погашать за счет собственных средств просроченную дебиторскую задолженность, возникшую по экспортным операциям из-за необеспечения репатриации активов в установленные сроки.
№ УП-176 от 27.08.2026 г.
На какую задолженность распространяется акция?
Она применяется к задолженности, которая:
- образовалась до вступления Указа в силу по фактически экспортированным товарам, работам или услугам;
- не была оплачена иностранным контрагентом в установленный срок;
- отражена в информационной системе «E-kontrakt» как просроченная дебиторская задолженность.
В рамках акции разрешается погашать такую задолженность путем внесения наличных валютных средств через кассы обслуживающих банков на счет субъекта предпринимательства без предоставления пассажирской таможенной декларации и соответствующих доверенностей.
После внесения средств:
- сумма просроченной дебиторской задолженности в системе «E-kontrakt» автоматически уменьшается на соответствующую сумму;
- невзысканная часть штрафа за необеспечение репатриации активов по внешнеторговым операциям отменяется пропорционально внесенным средствам.
При этом внесенные средства:
- не признаются валютной выручкой от экспорта товаров, работ и услуг;
- не являются основанием для применения нулевой ставки НДС.
Кроме того, с 1 января 2027 года суд сможет уменьшить размер штрафа в два раза, если имеется хотя бы одно из следующих обстоятельств:
- резидент добросовестно принял все зависящие от него меры для обеспечения репатриации активов, в том числе обращался в суд, арбитраж или использовал иные механизмы принудительного взыскания;
- обеспечена репатриация более 50% активов по внешнеторговой операции;
- репатриация была ограничена из-за международных санкций, ограничений банковских и платежных систем либо запретов на валютные операции в стране иностранного партнера или стране осуществления платежа.
Указанные меры не распространяются на юридических лиц, в уставном капитале которых доля государства составляет 50% и более, а также на юридических лиц, в которых доля таких организаций составляет 50% и более.