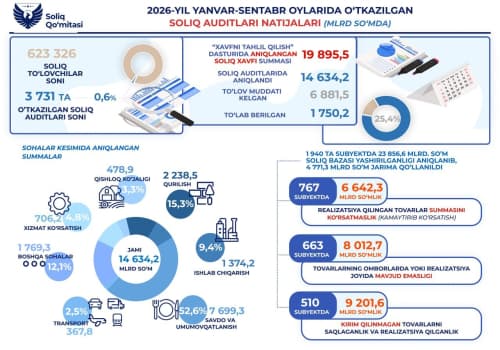
Результаты проведенных налоговых аудитов
Список критериев для выявления налогового риска в автоматизированной системе «Комплексное управление налоговыми рисками»
Должная осмотрительность
Проверка налоговой задолженности
Анализ налогового риска осуществляется в соответствии с регламентом «О порядке управление налоговым риском выявления налогоплательщиков (налоговых агентов) с налоговым риском и классификации их по уровню налогового риска» утвержденный постановленим Кабинета Министров Республики Узбекистан от 07.01.2021 г. N 1 "Об управлении налоговыми рисками, выявлении налогоплательщиков (налоговых агентов), имеющих налоговые риски, и об организации и проведении налоговых проверок"
Налоговый комитет Республики Узбекистан определяет стратегию и тактику системы управления налоговыми рисками, сбора и обработки информации, анализа и оценки налоговых рисков, разработки и реализации мероприятий по управлению налоговыми рисками.
Целями применения системы управления рисками налоговыми органами являются:
Налоговый риск анализируется на основе информации из следующих источников:
В зависимости от уровня налогового риска налогоплательщики разделяются на категории низкого, среднего и высокого риска.
Налоговый аудит назначается налогоплательщикам с высоким уровнем налогового риска. Иные меры налогового администрирования, предусмотренные Налоговым кодексом, применяются налоговыми органами в отношении налогоплательщиков со средним и низким уровнем налогового риска.